
2026年9月国内LNG接收站船舶到港情况
一、9月国内LNG接收站接卸船舶容积情况
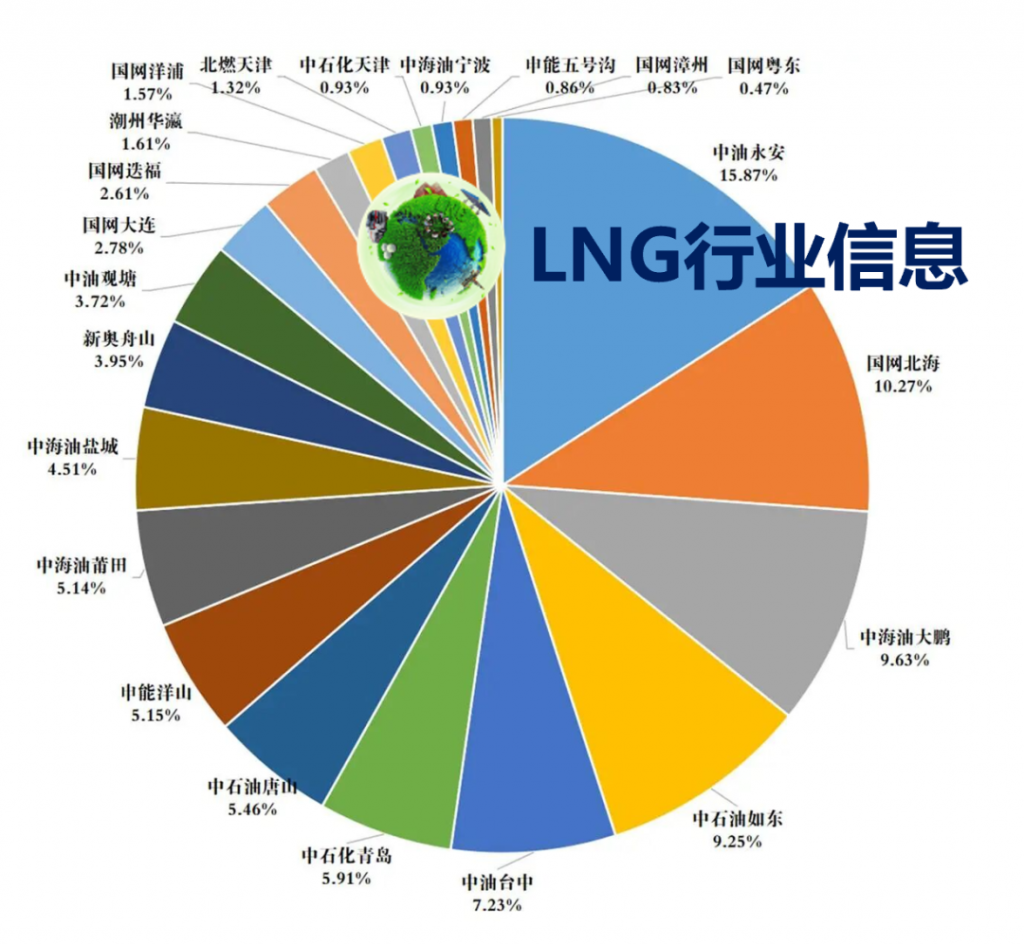
2026年9月,全国所有LNG接收站接卸LNG船总容积1868万立方米(只包含卸船容积),中油永安、国网北海、中海油大鹏分别以15.87%、10.27%、9.63%的占比名列前三。
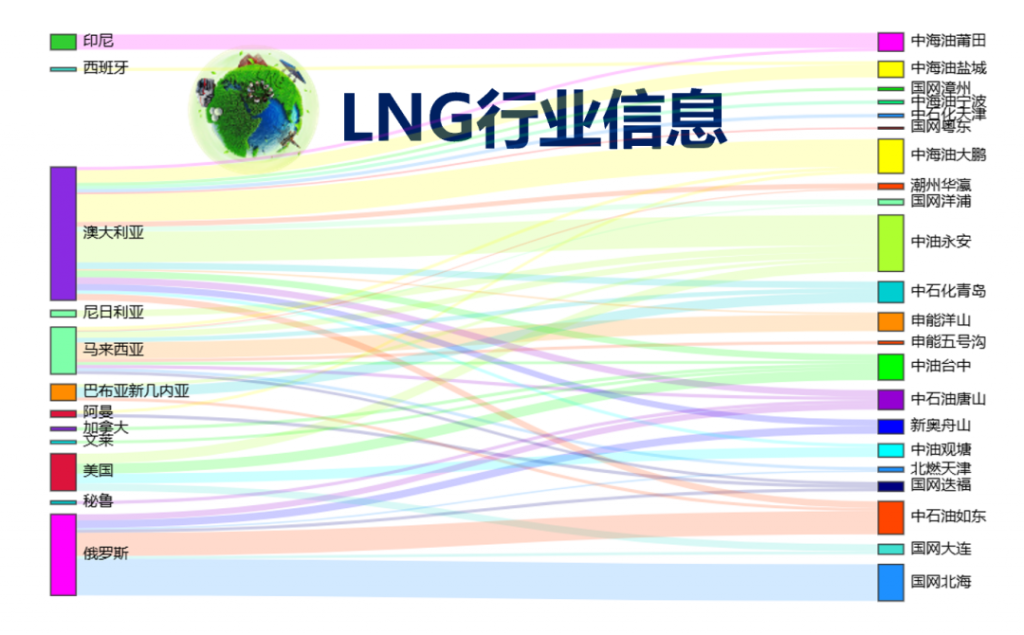
来源国方面,澳大利亚、俄罗斯、马来西亚分别以37%、23%、13%的占比位列前三。
二、9月国内LNG接收站到港船舶数量情况
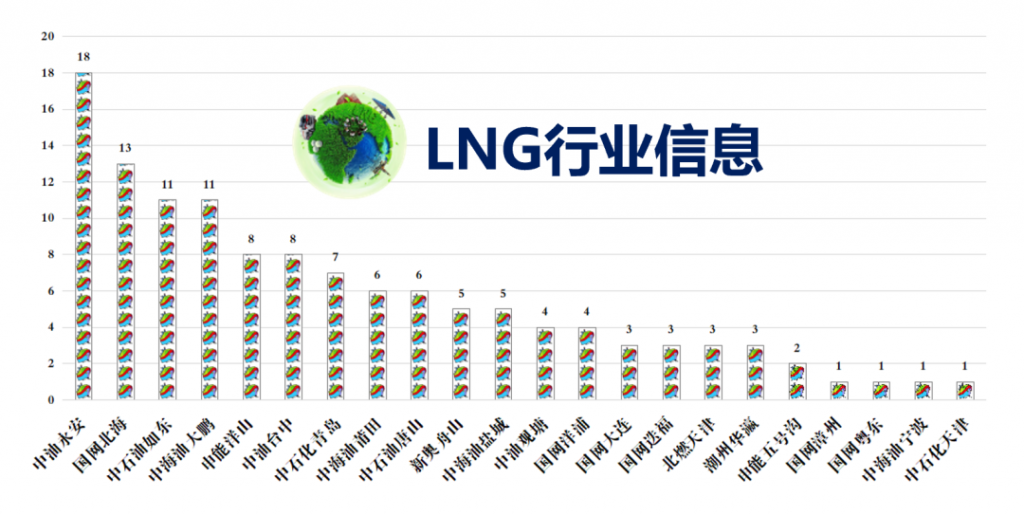
2026年9月,全国所有LNG接收站总共接卸LNG船舶124艘(只包含卸船),中油永安、国网北海、中石油如东、中海油大鹏分别以18艘、13艘、11艘、11艘名列前四。
2026年9月,全国所有LNG接收站总共到港LNG船舶151艘(既包含卸船,也包含装船、气试等船舶)。
按舱型划分:薄膜LNG船139艘,占比92%;球型LNG船12艘,占比8%。
按船型划分:常规船128艘、加注船船13艘、破冰船9艘、浮式船1艘。
按舱容划分:中小型船25艘,占比17%;12~15万立方米船22艘,占比15%;15~17万立方米船24艘,占比16%;17~21万立方米船80艘,占比53%。来源:LNG行业信息,转发请注明出处。
三、9月国内LNG接收站船舶在港天数
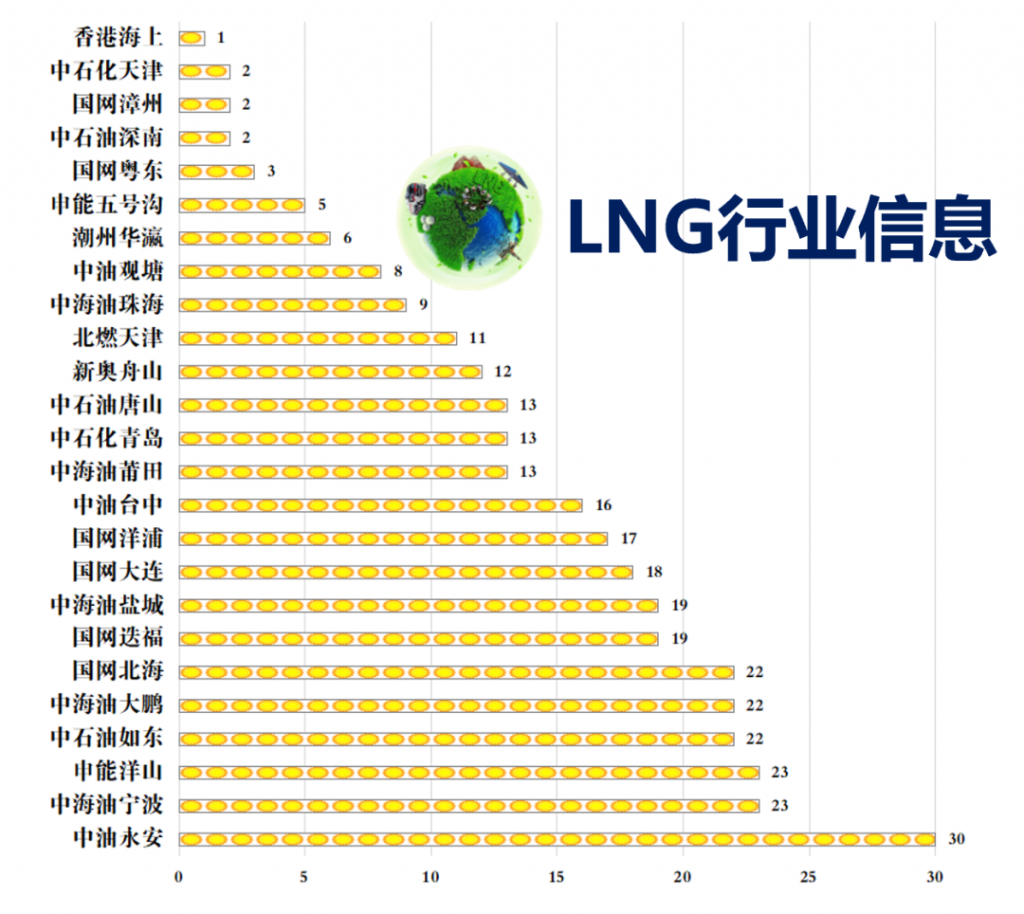
2026年9月,中油永安、中海油宁波、申能洋山分别以30天、23天、23天的船舶在港天数(包含卸船、装船、气试等船舶在港天数,不含国网天津、香港海上浮式船在港天数)排名前三。
来源:LNG行业信息
储罐先锋|中核五公司承建,东北最大LNG接收站建成
9月29日,由中核五公司承建的国家“十三五”规划重点项目、东北地区规模最大的LNG(液化天然气)接收站-营口LNG接收站在辽宁营口建成,进入联合调试和投产准备阶段。
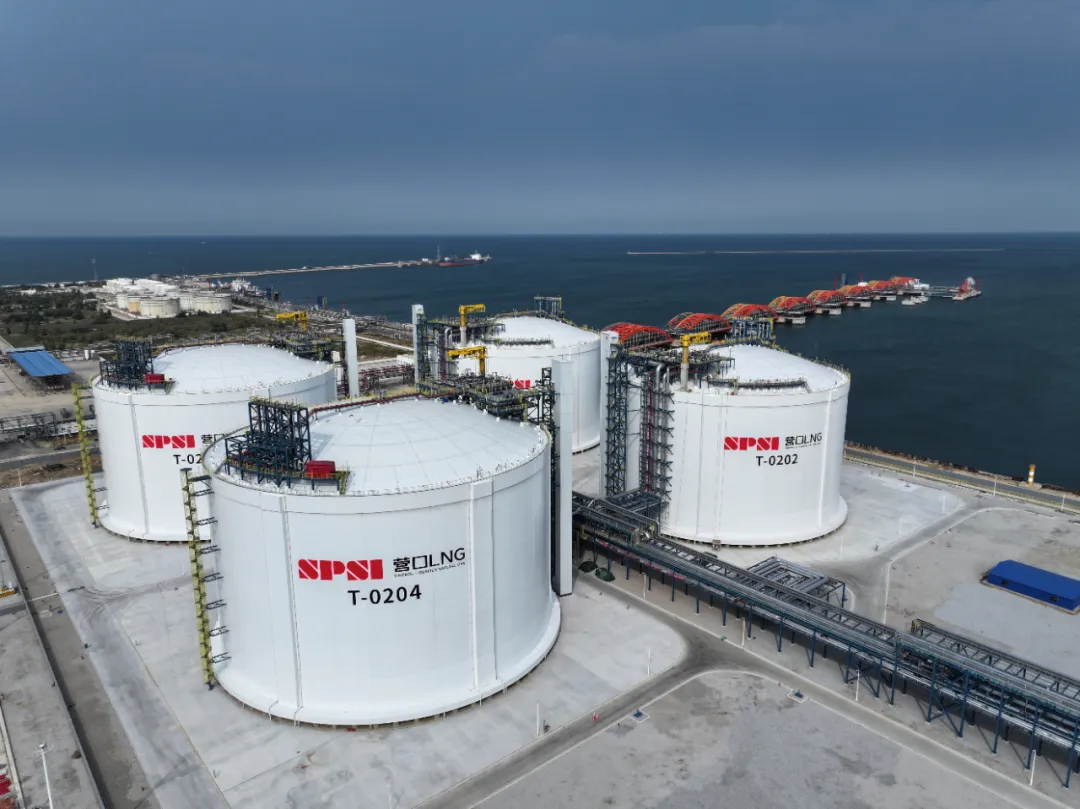
营口LNG接收站总投资70亿元,占地55公顷。项目一期建设LNG专用码头泊位、4座20万立方米LNG储罐以及全套核心工艺系统,采用智能化管控平台,可实现LNG智能化全流程作业。项目达产后年接卸LNG能力达620万吨,年供应天然气能力达87亿立方米。
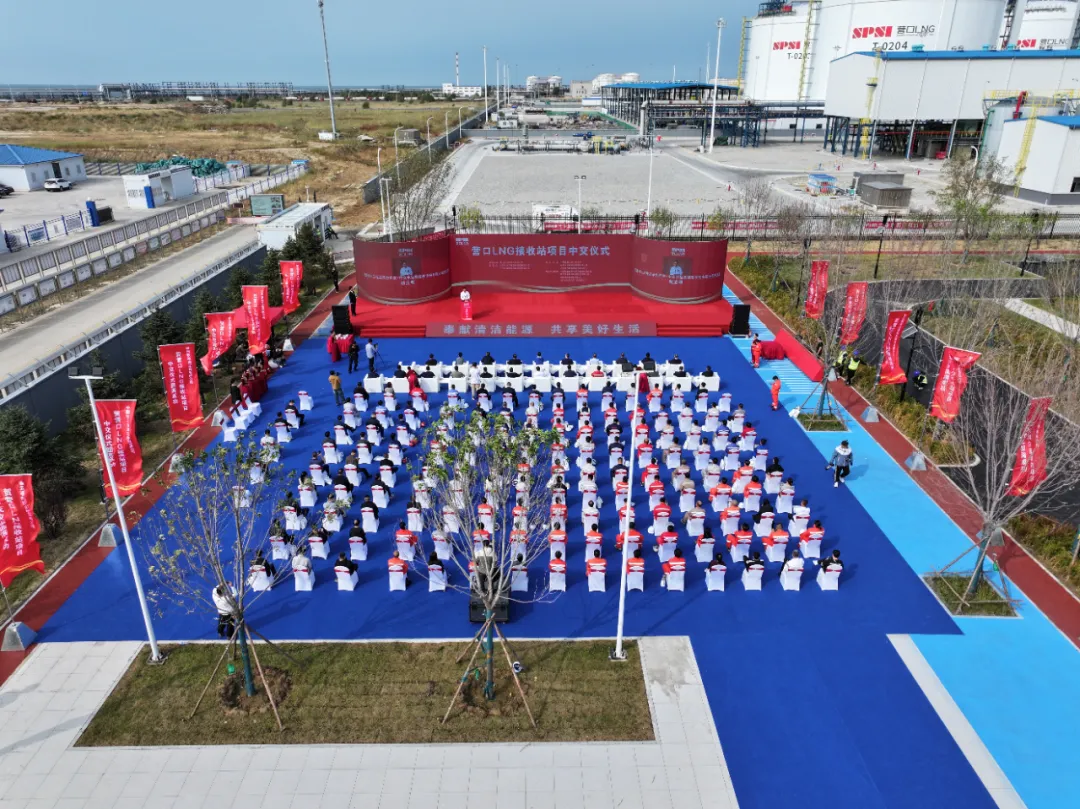
【营口LNG接收站项目中交仪式现场】
营口LNG接收站是国内纬度最高、高寒周期最长、地质条件最复杂的LNG接收站,中核五公司承担站内两座20万立方米LNG储罐土建及安装核心施工任务。针对东北冬季严寒、有效施工窗口期短、低温焊接标准严苛、施工技术难度大等多重难题,中核五公司充分发挥低温储罐建造专业优势,依托公司“龍昇”技术品牌,把成熟工艺贯穿建设全过程:
- 2座20万立方米储罐采用气压顶升工艺,穹顶整体平稳升顶;
- 规模化应用自动焊成套技术,焊缝质量稳定可靠;
- 推行模块化设计、工厂预制、现场组对,最大限度压缩高寒地区高空和露天作业时间;
- 依托数字化、智能化管控平台对吊装、焊接等关键工序实时监测,实现质量安全全过程可追溯,安全高效兑现各关键节点目标。
作为国内低温储罐建设领域的龙头企业,中核五公司深耕该领域近三十年,累计建造储罐超百座、交付储罐容积超1600万立方米,国内市场占有率近70%,具备3万至27万立方米全容积储罐建造及工程总承包能力,是国内首家实现成套低温储罐建造技术出口海外的企业。营口LNG项目的建成,正是这一硬核实力的又一次生动印证。
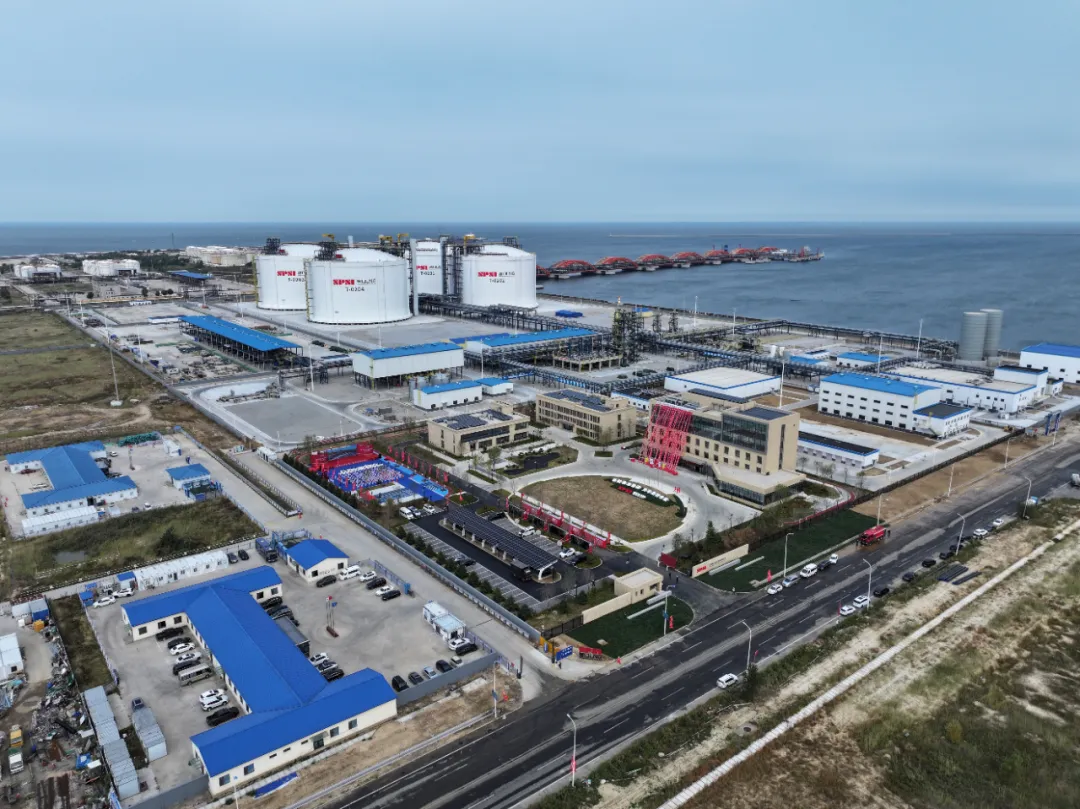
下一步,中核五公司将全力做好联合调试和投产保障工作,确保工程平稳转入投产运行;系统总结高寒地区LNG储罐建造技术与管理经验,健全质量控制和风险防控体系,为后续同类项目提供可复制、可推广的技术方案,为保障国家能源安全、推动绿色低碳发展提供坚实支撑。
来源:中核五公司
LNG市场观察:霍尔木兹扰动改写LNG周期,2027成为全球市场关键拐点
2026年开局,全球LNG市场原本普遍期待一轮新液化产能集中释放,供给增加带动气价逐步回落。然而霍尔木兹海峡持续的供应扰动,没有直接终结供给宽松的大趋势,只是推迟了市场格局切换的时间窗口。
根据国际能源署IEA测算,受中东LNG供应与基础设施中断影响,2026‑2030年全球累计将损失约1400亿立方米LNG供给,冲击集中爆发在2026、2027两年,短期市场供需收紧,整个行业将把目光聚焦到2027这一关键过渡年份。
供需格局:分阶段拆解全球LNG市场走向
未来五年市场划分为三个阶段,供给端最大变数来自卡塔尔扩产节奏,而美国、非洲、澳大利亚将扛起新增供给的大旗。
2026年:供需偏紧,海湾以外供给强势增长
卡塔尔遭遇重大供应扰动,美国、非洲、澳大利亚液化装置产量持续爬坡。市场需求对价格敏感度较高,受中东货源缺位影响,整体市场维持紧平衡。IEA预估,仅2026年北美、非洲、澳大利亚新项目就将带来接近500亿立方米的新增LNG供给。
2027年:决定市场走向的关键过渡年
卡塔尔北田东(NFE)一号生产线计划于2027年上半年投产,但卡塔尔能源明确表态,后续扩建装置投产时间将完全取决于霍尔木兹海峡局势。美非澳地区新增供给将继续释放,需求端更多受天气因素扰动。市场站在由紧转松的十字路口,一切充满不确定性。
2028‑2030年:有望迎来宽松市场
全球迎来新一轮大规模产能投放,卡塔尔北田南(NFS)等后续项目逐步落地。亚洲依旧是全球LNG需求增长的核心引擎,整体供需格局有望转向宽松。
气价冲高:亚洲现货价格翻倍,货源争夺愈演愈烈
受供给扰动叠加采购需求拉动,2026年Q3亚洲LNG现货JKM均价达到22.48美元/MMBtu,几乎是2025年同期水平的两倍。
本次高价不只是现货货源减少带来的结果,市场同时在定价两大风险:中东供应多久能够恢复、全球其他地区新建产能何时真正流向市场。
卡塔尔外运货量缩减之后,亚洲买家不得不激烈抢夺来自美洲、非洲、澳洲的替代货源。而欧洲依旧是灵活LNG货源的重要竞争者,两大市场同台抢货,进一步推升了亚太区域的采购成本。
重要启示:高气价≠高运费,航运逻辑已经改变
气价对运费的驱动,核心在于货物流向的变化,而非天然气本身的绝对价格。
当JKM‑TTF价差拉开,大西洋区域货流转向亚洲,长距离贸易增加,吨海里上涨,会直接利好运费。
但本轮行情根源是中东供应中断,JKM走高的同时跨区套利窗口反而关闭。单纯的高气价,不一定可以转化为强劲的运费行情。
未来2027‑2028,行业需要重点观察:价格价差是否能够催生更多长距离货物转运。卡塔尔北田南项目原定2028年投产,但卡塔尔出口恢复能力,高度依赖霍尔木兹海峡航运回归常态。
市场的核心矛盾已经不再是“会有多少新增LNG产能”,而是产能什么时候真正对外输出、货物流向哪里、最终会创造多少海运需求。
全球重点LNG项目速览
阿根廷510亿美元YPF LNG项目
美国进出口银行(US EXIM)提供最高60亿美元融资支持,助力基建建设以及美国设备供应商落地,项目目标在2026年底拿到最终投资决策FID。
俄罗斯LNG产量逆势走高
2026年1‑8月俄罗斯LNG产量达2310万吨,同比增长13.7%;8月单月产量同比大涨29.7%。即便Novatek、俄气相关出口设施遭遇制裁,生产依旧实现强劲增长。
美国多个液化项目迎来进展
1. Cheniere科珀斯克里斯蒂四期扩建:FERC环评草案指出项目环境影响可控可缓解,建成后新增240万吨/年液化能力,等待监管批复。
2. Magnolia LNG项目:路易斯安那出口项目许可延期至2031年。开发商称受美国能源部审批延迟拖累,仍在推进气源协议、商务谈判以及FID前期筹备。
非洲LNG开发持续提速
1. 尼日利亚Ima海上气田:道达尔能源与Amni获批开发,计划2028年投产,日产3.5亿立方英尺天然气,可覆盖NLNG 7号装置约三分之一用气。
2. 莫桑比克Rovuma LNG:埃克森美孚联合体选定Saipem‑Jan De Nul承接上游EPCI总包,争取2026年完成FID与监管审批。
写在最后
霍尔木兹海峡的地缘扰动,打乱了全球LNG产能释放的节奏。2027年将成为验证市场的关键一年:卡塔尔北田东项目能否如期落地、霍尔木兹通航何时修复、美澳非新增产能输出节奏,每一个变量,都将同时左右天然气价格和LNG航运市场。
往后看,宽松结局或许不会缺席,但到来的时间,已经充满变数。
来源:船燃新观察